Поколения от X до Альфа: Финансовое поведение и ценности разных поколений – ИНТЕРВЬЮ
Баку, 21 сентября, АЗЕРТАДЖ
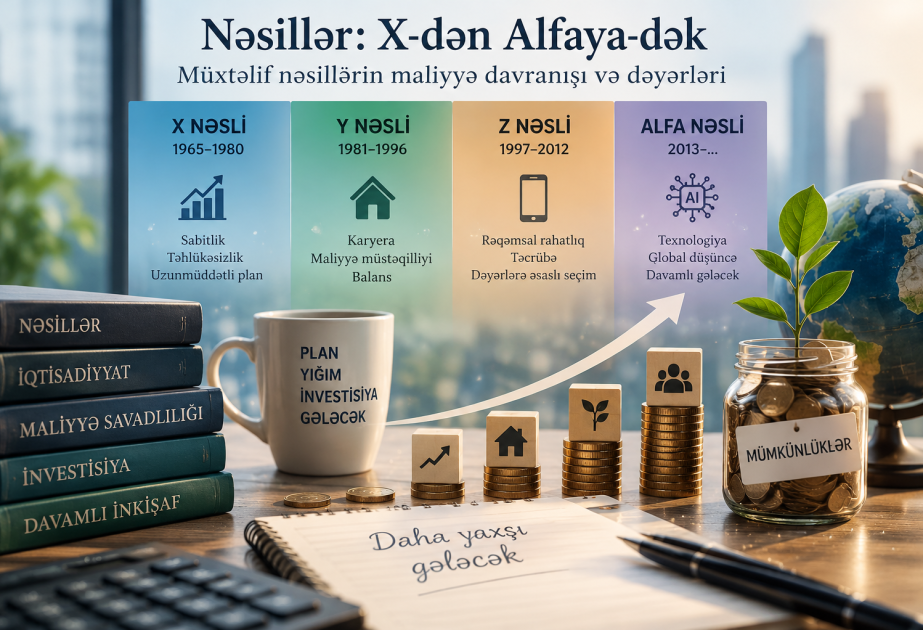
Расходы, сбережения, получение кредитов и планирование будущего - каждое поколение по-разному подходит к этим вопросам. Между периодом, в котором формировалось поколение X, и цифровой средой, в которой растут поколения Z и Альфа, существует большая разница. Она отражается и в их финансовых привычках.
В эксклюзивном интервью АЗЕРТАДЖ начальник отдела финансовой грамотности и профессионального развития Центрального банка Азербайджана Илаха Тахирли-Бахышева рассказала об основных различиях в финансовом поведении поколений X, Y (миллениалов), Z и Альфа, инструментах, которые они предпочитают для управления личными финансами, а также об их интересе к инвестициям.
АЗЕРТАДЖ представляет это интервью.
- Каковы основные различия в финансовом поведении поколений X, Y, Z и Альфа?
- Финансовое поведение разных поколений тесно связано с экономическими и технологическими условиями, в которых они росли. Например, поколение X более осторожно относится к финансовым вопросам, отдает предпочтение сбережениям и в большей степени доверяет традиционным банковским услугам. Миллениалы считаются переходным поколением, которое использует как традиционные, так и цифровые финансовые инструменты. Они проявляют интерес к управлению доходами, инвестициям и финансовому планированию, однако также уделяют большое внимание качеству жизни и расходам на различные впечатления.
Поколение Z выросло в полностью цифровой среде, поэтому в основном осуществляет финансовые операции через мобильные приложения и онлайн-платформы. Это поколение проявляет интерес к финансовой независимости уже в более раннем возрасте и быстрее осваивает новые финансовые технологии.
Поколение Альфа пока находится на этапе формирования. Однако его первый финансовый опыт уже связан с цифровыми платежами, искусственным интеллектом и технологическими сервисами. Ожидается, что в будущем это поколение станет основным пользователем полностью цифровой финансовой экосистемы.
В целом основное различие заключается в том, что старшие поколения больше ценят финансовую стабильность и безопасность, тогда как молодые поколения отдают предпочтение скорости, удобству, инновационным решениям и цифровым финансовым услугам.
- Каким финансовым инструментам - наличным средствам, банковским картам, мобильному банкингу, депозитам, инвестиционным продуктам и другим - разные поколения отдают большее предпочтение для управления личными финансами? Какие основные факторы обусловливают эти различия?
- Подход разных поколений к финансовым инструментам различается. Поколение X чаще отдает предпочтение наличным средствам, депозитам и традиционным банковским услугам. Миллениалы активно используют банковские карты, мобильный банкинг и инвестиционные продукты. Поколение Z в основном предпочитает цифровые платежи, мобильные приложения и онлайн-финансовые решения. Поколение Альфа пока находится на этапе формирования, однако его финансовый мир в основном строится вокруг цифровых платформ.
Основными причинами этих различий являются развитие технологий, возможности доступа к финансовым услугам, уровень доходов и жизненный опыт. Старшие поколения имеют больший опыт переживания финансовых кризисов и экономических изменений, поэтому они отдают предпочтение безопасности, стабильному доходу и продуктам с низким уровнем риска. Молодые поколения выросли в цифровой среде и быстрее адаптируются к новым технологиям, отдавая при проведении финансовых операций приоритет скорости, удобству и доступности. Вместе с тем, повышение финансовой грамотности и широкое распространение цифровых платформ повышают интерес молодежи к инвестициям и другим современным финансовым инструментам.
- Каковы основные причины роста интереса молодых поколений к инвестициям? Каким инвестиционным инструментам они отдают большее предпочтение?
- Основными причинами роста интереса молодых поколений к инвестициям являются доступность цифровых платформ, упрощение доступа к финансовой информации и усиление стремления к финансовой независимости. Социальные сети, онлайн-образовательные ресурсы и инвестиционные приложения сделали инвестиции более понятными и доступными. Кроме того, необходимость сохранения стоимости сбережений в условиях инфляции также является одним из факторов, побуждающих молодежь инвестировать.
Молодые инвесторы больше интересуются инвестиционными фондами, акциями, облигациями и другими продуктами, представленными на цифровых инвестиционных платформах. Наиболее важными критериями при выборе для них являются удобство, прозрачность, низкая сумма первоначального вложения и возможность управлять инвестициями онлайн.
- Почему старшие поколения предпочитают наличные средства?
- Основными причинами предпочтения наличных средств старшими поколениями являются сформировавшиеся у них финансовые привычки, представления о безопасности и доверие, сложившееся на протяжении многих лет. Эти поколения стремятся в большей степени контролировать финансовые операции и хотят видеть свои средства в физической форме.
Кроме того, сравнительно более низкий уровень использования цифровых технологий и обеспокоенность вопросами кибербезопасности также влияют на предпочтение наличных денег. Вместе с тем в последние годы благодаря развитию цифровых банковских услуг наблюдается рост использования банковских карт и онлайн-финансовых сервисов и среди старших поколений.
- Какие различия наблюдаются между поколениями с точки зрения использования кредитов и культуры заимствования?
- В условиях Азербайджана различия в отношении к кредитам между поколениями в основном связаны с финансовыми привычками и уровнем доходов. Старшие поколения, как правило, более осторожно относятся к кредитам и обращаются за ними только в необходимых случаях - для приобретения жилья, ремонта или крупных покупок. Они предпочитают не брать на себя долговые обязательства и по возможности сначала накопить необходимые средства.
Молодые поколения чаще используют кредитные продукты в связи с потребительскими и связанными с образом жизни потребностями. В частности, рассрочка, потребительские кредиты и возможности финансирования, предоставляемые посредством банковских карт, занимают более значительное место в их повседневной жизни. Вместе с тем, среди молодежи выше восприятие кредита как финансового инструмента.
Однако в последние годы в результате развития цифровых кредитных услуг и упрощения доступа к финансовым продуктам различия между поколениями постепенно сокращаются. Основное отличие заключается в том, что старшие поколения более консервативно подходят к принятию кредитных решений, тогда как молодые в большей степени учитывают удобство и скорость.
- Как меняются привычки накопления и сбережения у разных поколений?
- Привычки накопления и сбережения различаются у разных поколений как с точки зрения приоритетов, так и отношения к финансам. Старшие поколения, как правило, больше внимания уделяют сохранению части доходов на случай непредвиденных обстоятельств и обеспечению финансовой безопасности. Они рассматривают сбережения как один из основных элементов финансовой стабильности.
Молодые поколения также стараются откладывать средства, однако их приоритеты в расходах более разнообразны. Высокое стремление направлять средства на образование, саморазвитие, технологии и новые впечатления может влиять на возможности накопления. В то же время они проявляют больший интерес не только к традиционным депозитам, но и к увеличению своих средств посредством инвестиционных инструментов.
В целом, если для старших поколений основной целью накопления является создание финансового резерва, то для молодых поколений - как сбережение средств, так и повышение их доходности.
Автор - Парвана Гафарова
Другие новости раздела


